SORONG,Honaipapua.com, -Realisasi belanja hibah Pemerintah Provinsi Papua Barat Daya kepada Pemerintah Kabupaten Sorong sebesar Rp.5 miliar pada Tahun Anggaran 2024 menjadi perhatian publik, khususnya terkait aspek dasar hukum, konstruksi penganggaran, prosedur administratif, peruntukan, serta mekanisme pertanggungjawaban atas penggunaan anggaran daerah tersebut.
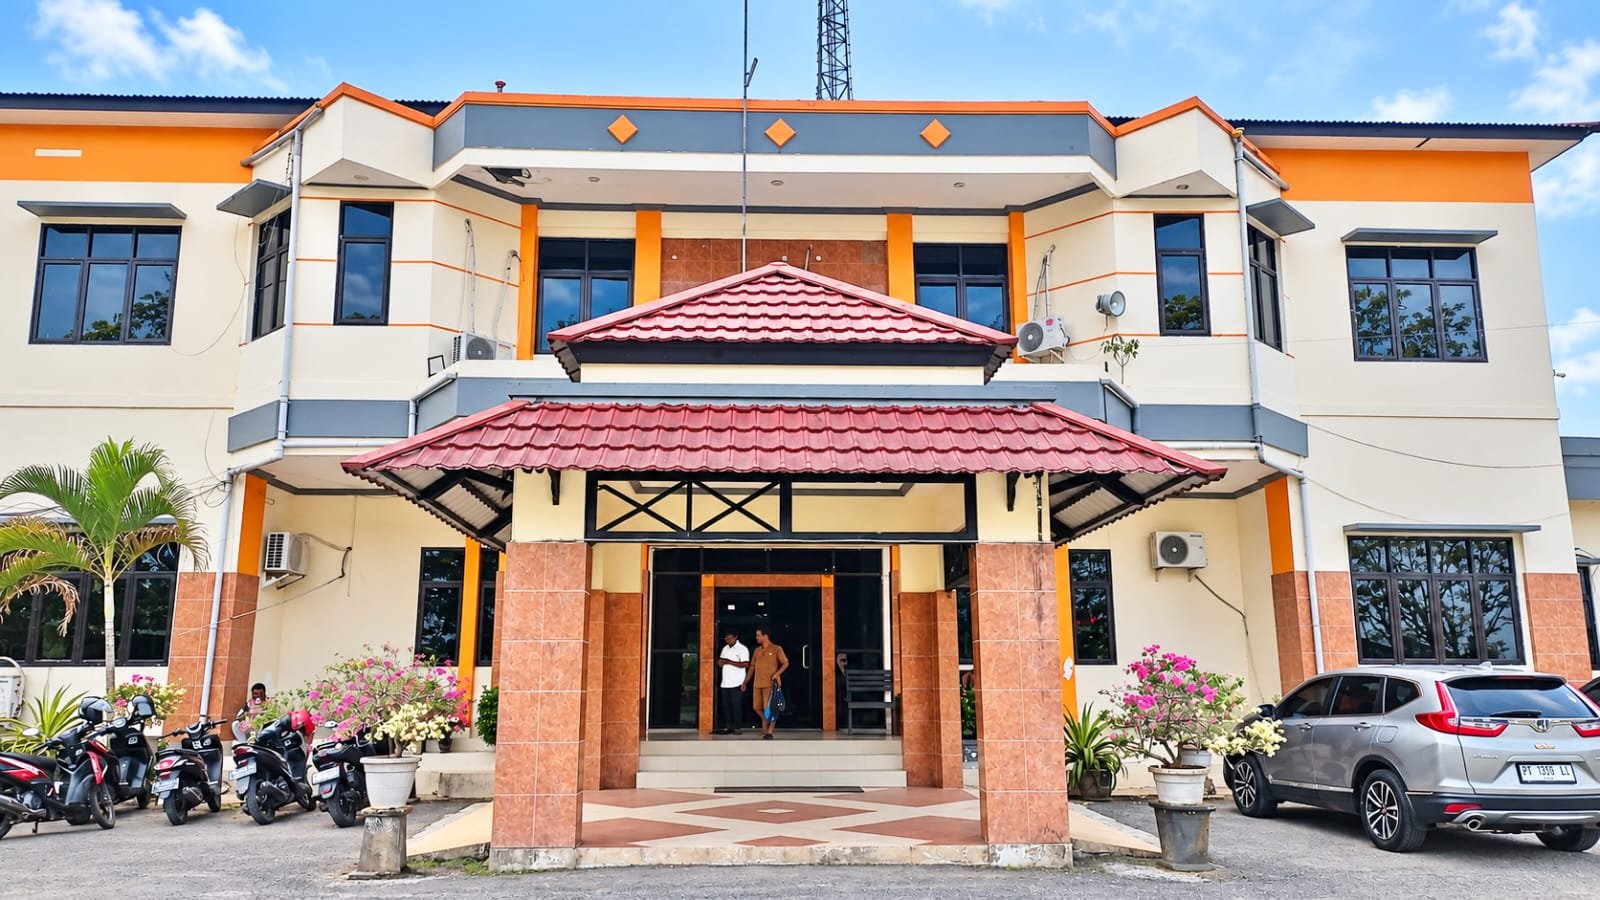
Berdasarkan data yang diperoleh, realisasi belanja tersebut tercatat pada BPPKAD Provinsi Papua Barat Daya melalui SP2D Nomor 002689/SP2D/LS/5.02.0.00.0.00.01.0000/12/2024 tertanggal 12 Desember 2024, dengan nilai sebesar Rp.5.000.000.000. Dana tersebut disebut diperuntukkan bagi kebutuhan penyewaan gedung kantor Pemerintah Kabupaten Sorong.
Secara normatif, belanja hibah merupakan salah satu bentuk pengeluaran daerah yang pelaksanaannya tidak semata-mata didasarkan pada keputusan administratif, tetapi harus memenuhi persyaratan substantif dan prosedural sebagaimana diatur dalam ketentuan pengelolaan keuangan daerah. Permendagri Nomor 77 Tahun 2020 mengatur antara lain mengenai kriteria penerima, peruntukan, penganggaran, pelaksanaan, penatausahaan, pelaporan, serta pertanggungjawaban belanja hibah.
Pada tingkat Provinsi Papua Barat Daya, tata kelola hibah juga perlu dikaji berdasarkan Peraturan Gubernur Papua Barat Daya Nomor 7 Tahun 2023 yang mengatur tata cara penganggaran, pelaksanaan, penatausahaan, pelaporan, pertanggungjawaban, serta monitoring dan evaluasi belanja hibah dan bantuan sosial.
Dalam konteks tersebut, salah satu aspek fundamental yang perlu diverifikasi adalah kedudukan Pemerintah Kabupaten Sorong sebagai penerima hibah dari Pemerintah Provinsi Papua Barat Daya. Verifikasi ini diperlukan untuk memastikan bahwa hubungan antarpemerintah daerah dalam pemberian hibah tersebut telah memenuhi kriteria dan persyaratan sebagaimana ditentukan dalam peraturan perundang-undangan serta regulasi daerah yang berlaku pada saat anggaran ditetapkan dan direalisasikan.
Persoalan tersebut juga perlu ditempatkan dalam konteks pembentukan Provinsi Papua Barat Daya berdasarkan Undang-Undang Nomor 29 Tahun 2022. Kabupaten Sorong merupakan daerah otonom yang telah terbentuk sebelum berdirinya Provinsi Papua Barat Daya. Oleh sebab itu, konstruksi hubungan kewenangan dan pengelolaan keuangan antara pemerintah provinsi dan pemerintah kabupaten perlu dilihat secara cermat berdasarkan ketentuan hukum yang berlaku.
Dengan demikian, substansi persoalannya tidak semata-mata terletak pada kebutuhan Pemerintah Kabupaten Sorong terhadap fasilitas perkantoran, melainkan pada pertanyaan apakah kebutuhan tersebut memenuhi kriteria dan dapat dibebankan melalui mekanisme belanja hibah pemerintah daerah, serta apakah seluruh tahapan administratif dan yuridisnya telah dilaksanakan secara konsisten.
Dari perspektif administrasi pemerintahan dan pengelolaan keuangan daerah, sejumlah dokumen penting perlu diverifikasi, antara lain proposal atau usulan hibah, hasil evaluasi perangkat daerah, dasar penganggaran dalam APBD, penetapan penerima hibah, Naskah Perjanjian Hibah Daerah (NPHD), dokumen pencairan, bukti penerimaan, dokumen penggunaan dana, serta laporan pertanggungjawaban.
Kelengkapan dokumen tersebut memiliki arti penting dalam membangun audit trail pengelolaan keuangan daerah. Melalui jejak administratif tersebut, setiap tahapan penggunaan APBD dapat ditelusuri, mulai dari identifikasi kebutuhan, pengusulan, evaluasi, penganggaran, penetapan, pencairan, pemanfaatan, hingga pertanggungjawaban.
Berdasarkan informasi yang diperoleh dari keterangan dalam proses pemeriksaan BPK RI, Kepala Bidang Perencanaan Anggaran BPPKAD Kabupaten Sorong disebut menerangkan bahwa proses penganggaran hibah berkaitan dengan disposisi dan permintaan Kepala BPPKAD. Sementara itu, pejabat BPPKAD pada periode tersebut menyebut kebutuhan penyewaan gedung kantor sebagai salah satu pertimbangan dalam pemberian anggaran.
Namun demikian, keterangan tersebut perlu ditempatkan sebagai informasi yang masih membutuhkan pencocokan dengan dokumen administratif dan keuangan yang menjadi dasar transaksi. Disposisi pejabat pada prinsipnya merupakan bagian dari proses administrasi pemerintahan dan tidak secara otomatis dapat dipersamakan dengan pemenuhan seluruh persyaratan substantif maupun prosedural suatu belanja hibah.
Pada 20 September 2026, mantan pejabat BPKAD Provinsi Papua Barat Daya, Harjito, menyampaikan kepada awak media bahwa dirinya tidak lagi memiliki kewenangan terkait persoalan tersebut. Ia menjelaskan bahwa bantuan diberikan berdasarkan proposal yang diajukan. Pernyataan tersebut menjadi bagian dari bahan konfirmasi, namun masih diperlukan pendalaman terhadap dasar hukum pemberian, kedudukan penerima, keberadaan NPHD, mekanisme pencairan, penggunaan, serta pertanggungjawaban dana.
Konfirmasi juga dilakukan pada 21 September 2026 kepada Sekretaris Daerah Kabupaten Sorong, Nimrod Sesa. Yang bersangkutan menyampaikan sedang berada di Kabupaten Maybrat sehingga belum dapat memberikan penjelasan secara langsung. Sementara itu, Kepala BPPKAD Kabupaten Sorong yang baru menjabat menyatakan belum mengetahui secara rinci mengenai persoalan hibah tersebut.
Upaya memperoleh klarifikasi selanjutnya diarahkan kepada Sekretaris Daerah Provinsi Papua Barat Daya, Yakob Karet. Namun, ketika awak media mendatangi Kantor Gubernur Papua Barat Daya untuk meminta konfirmasi, yang bersangkutan tidak berada di tempat. Dengan demikian, sejumlah pertanyaan substantif mengenai dasar hukum, proses penganggaran, mekanisme pemberian, serta pertanggungjawaban dana masih menunggu penjelasan dari pejabat yang memiliki kewenangan dan pengetahuan langsung atas proses tersebut.
Setidaknya terdapat empat aspek utama yang perlu diverifikasi secara objektif. Pertama, status dan kelayakan Pemerintah Kabupaten Sorong sebagai penerima hibah. Kedua, dasar hukum serta konstruksi penganggaran dan pemberian hibah sebesar Rp.5 miliar. Ketiga, kelengkapan dokumen administratif, termasuk keberadaan dan substansi NPHD. Keempat, kesesuaian antara penggunaan serta pertanggungjawaban dana dengan tujuan dan peruntukan yang telah ditetapkan.
Dalam perspektif akuntabilitas keuangan daerah, realisasi anggaran tidak berhenti pada penerbitan SP2D atau tercatatnya suatu belanja sebagai realisasi APBD. Akuntabilitas menghendaki adanya keterlacakan administratif dan substantif atas setiap penggunaan uang publik, sehingga proses perencanaan, penganggaran, pencairan, penggunaan, pelaporan, dan pertanggungjawaban dapat diuji berdasarkan ketentuan yang berlaku.
Oleh karena itu, persoalan belanja hibah sebesar Rp.5 miliar tersebut relevan untuk ditempatkan dalam kerangka kepastian hukum, kepatuhan terhadap regulasi, transparansi fiskal, efektivitas penggunaan anggaran, dan akuntabilitas pengelolaan keuangan daerah. Klarifikasi terhadap dokumen dan keterangan para pihak menjadi penting agar informasi yang berkembang di ruang publik tidak berhenti pada persepsi, tetapi dapat diuji berdasarkan fakta administratif dan hukum yang dapat dipertanggungjawabkan.
Pemberitaan ini tidak dimaksudkan untuk menyimpulkan adanya pelanggaran hukum atau penyimpangan oleh pihak tertentu sebelum seluruh dokumen, fakta, dan keterangan yang relevan diverifikasi secara menyeluruh oleh pihak yang berwenang. Apabila berdasarkan pemeriksaan dokumen diketahui bahwa seluruh persyaratan substantif dan administratif telah dipenuhi, maka dokumen tersebut dapat menjadi dasar klarifikasi kepada publik. Sebaliknya, apabila ditemukan ketidaksesuaian terhadap ketentuan yang berlaku, maka diperlukan langkah korektif sesuai mekanisme pemerintahan dan peraturan perundang-undangan.
Dengan demikian, inti persoalan bukan semata-mata pada nominal Rp.5 miliar, melainkan pada sejauh mana proses pemberian dan penggunaan dana tersebut memenuhi prinsip legalitas, kepatuhan prosedural, transparansi, efektivitas, serta akuntabilitas pengelolaan keuangan daerah. Verifikasi berbasis dokumen menjadi instrumen penting untuk memastikan bahwa setiap rupiah APBD memiliki dasar hukum yang jelas, tujuan yang dapat dipertanggungjawabkan, serta mekanisme pengawasan yang memadai. (***)